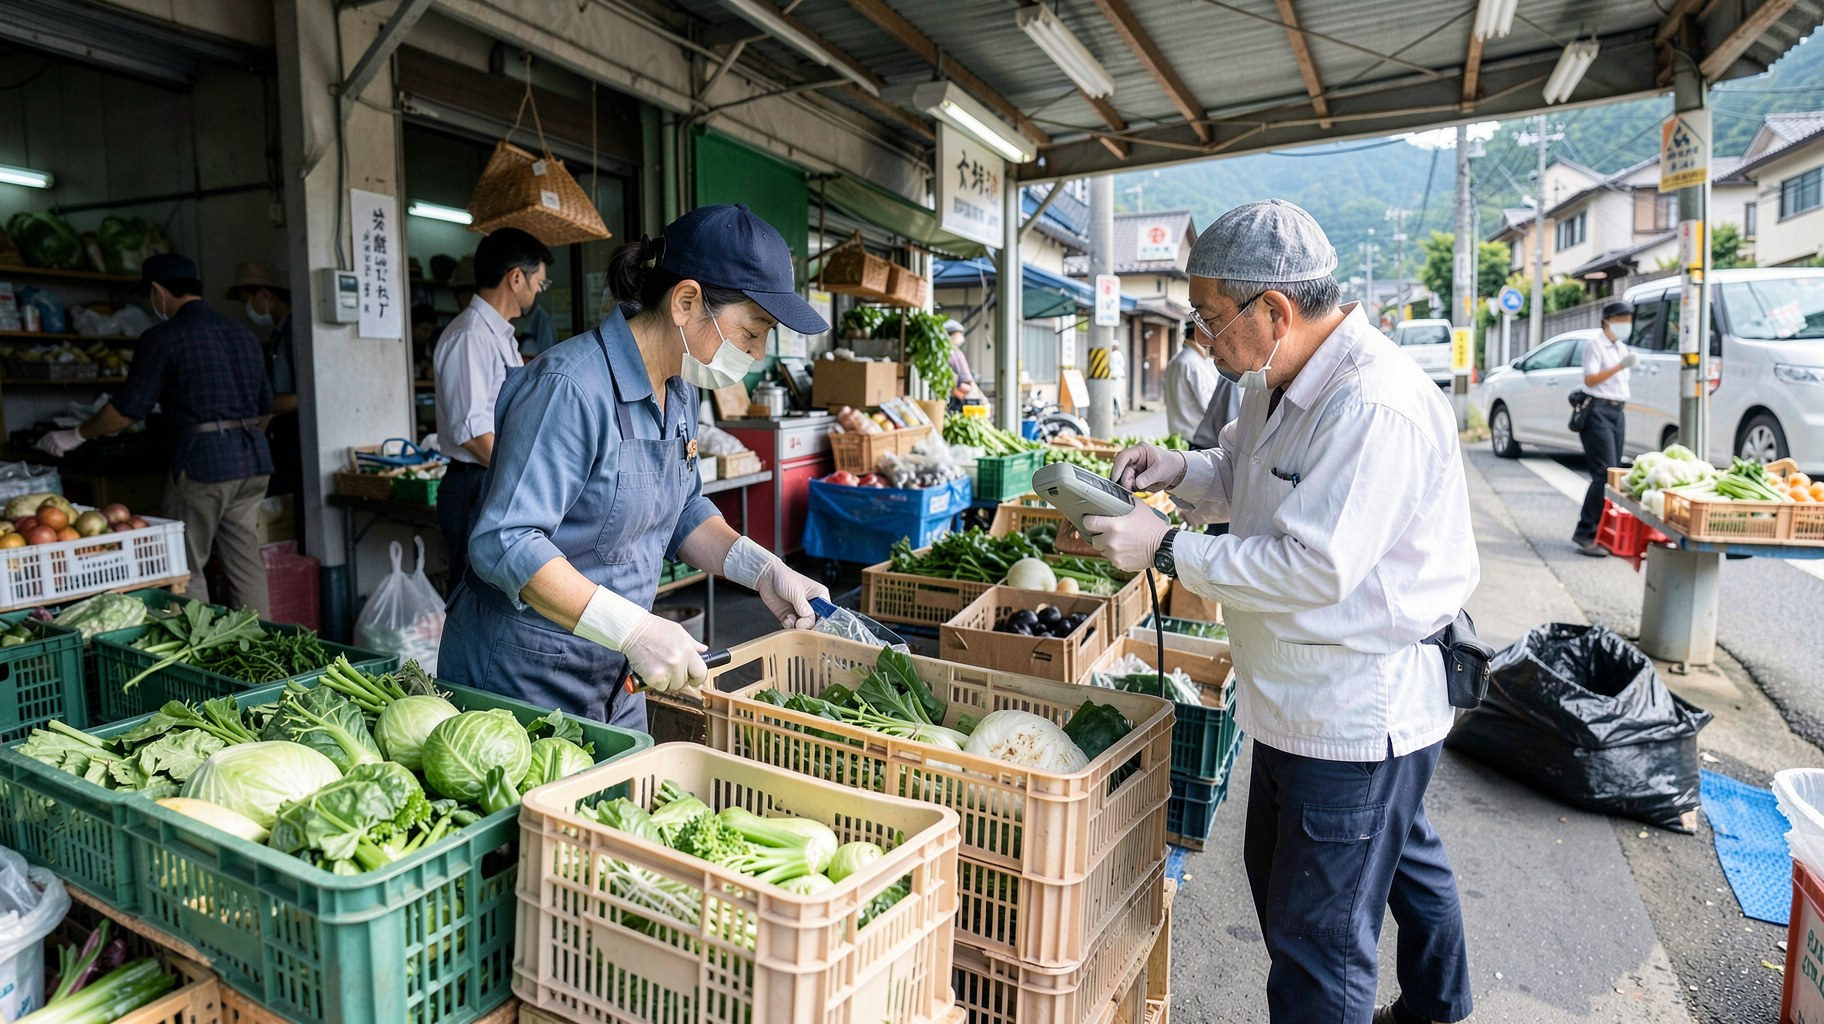
出荷者が値札を付けて商品を置く運用でも、価格変更、所有権、売れ残り、返品、決済手数料、締め日の取り扱いが自動的に決まるわけではありません。委託販売か買切仕入かを先に確認し、例外処理まで契約と日々の記録へ落とす必要があります。精算書は売上の証明だけでなく、訂正の経緯と双方が合意した控除を説明できる業務記録です。
対象は施設運営者と設置者の実務判断です。以下の章では、作業と責任の境界、比較に使う記録、例外時の確認事項を整理します。施設固有の契約や現行制度は一次資料・所管窓口で確認してください。
委託販売と買切仕入で所有・価格・売上を分ける
委託販売では、一般に出荷者が商品を預け、販売成立後に契約上の手数料等を差し引いて精算する形を取ります。買切仕入では運営者が仕入条件に従って商品を購入し、その後の販売価格や在庫負担を担います。ただし所有権移転や危険負担の時点は契約条項で確認が必要です。「直売所だから委託」「売れ残りは農家負担」と慣行だけで決めず、実際の契約と処理を照合してください。
価格の決定権も販売方式に連動します。出荷者が希望価格を登録するのか、運営者が仕入価格と販売価格を決めるのか、共同で値下げを承認するのかを決めます。レジの価格変更権限は担当者別に設定し、誰がいつ理由を記録するかを残します。表示価格とPOSマスタが異なる商品は、販売前に保留して照合し、誤った価格で販売した後の差額処理や顧客対応の責任者も決めておく必要があります。
委託品の取扱高、出荷者への債務、運営者の手数料収入は別の記録です。買切商品は仕入原価を含めた在庫・売上の会計処理を行います。商品マスタに販売方式、出荷者または仕入先、税区分、バーコード、精算対象期間を持たせると、同じ売場に異なる商流が混在しても締め時の抽出を誤りにくくなります。売場単位の合計だけで仕入・委託を見分ける運用は訂正時に追跡困難です。
棚卸の差異は、盗難や入力誤りだけでなく、委託品の返品、値引、廃棄、試食、店内移動などから生じます。商品の所有者と、差異を調査する責任者、費用を最終的に負担する当事者は一致しない場合があります。差異を見つけたら、その時点で商品を隔離・記録し、納品伝票、POS、返品・廃棄記録を突き合わせます。原因が特定できる前に自動で精算額から控除しない仕組みが必要です。
一次資料:農林水産省 農林水産物直売所取組事例集(資料の対象・確認範囲は末尾の台帳を参照)
出荷者登録・商品マスタ・表示責任をつなぐ
出荷者登録では、連絡先だけでなく、支払先、契約者の確認方法、出荷可能品目、販売方式、商品情報の登録者を管理します。個人や小規模事業者が提出する情報は機微性に配慮し、担当者の閲覧範囲、保存期間、修正依頼の窓口を決めます。登録書類を受け取った後に誰が承認し、契約更新や廃業・口座変更をどのように反映するかを定義すると、精算誤りを防ぐ土台になります。
商品マスタは、JANコードや店内コードだけで商品を特定するものではありません。品名、規格、内容量、販売単位、価格、税区分、原産地や製造者等の表示情報、販売開始・終了、適用するラベル版を関連づけます。規格変更でラベルや価格が変わるときは、古い在庫が残る期間を含めて移行日を管理します。同一の呼称でもサイズや包装が異なる商品を同じコードへ集約すると、精算や表示の訂正対象が不明瞭になります。
表示責任は、作成者と販売場所だけで決められません。食品表示の対象区分や表示事項は、加工・包装・販売の実態、製造者・販売者の位置づけ等により異なるため、現行の消費者庁資料や保健所等の案内を確認します。施設がラベルを手直しする場合には、出荷者との合意、変更権限、元データの記録、責任者の承認を定めます。売場スタッフが誤記を発見したときは、勝手に書き換えず差戻し・販売停止へ進む手順にします。
登録フォームは一度提出して終わりではなく、商品や出荷者の変更を受け付ける入口でもあります。出荷者が新しい加工品を追加するときは、販売区分、必要な許可・届出の確認、アレルゲンや期限表示、納品温度帯等の資料を商品ごとに確認します。提出がない場合に販売を止める判断を誰が行うか、過去に受け入れた商品と同じであると誰が確認するかを決め、記録の版番号を追跡します。
一次資料:厚生労働省 営業許可・営業届出 消費者庁 食品表示基準(2026年10月1日版)(資料の対象・確認範囲は末尾の台帳を参照)
手数料・決済費・値引と返品を契約に反映する
販売手数料の率や定額料、決済手数料、ラベル代、包装資材費などは、事業者間の契約で合意した条件を基礎にします。特定の率や精算日を業界標準のように提示できる公的根拠があるとは限りません。料率を示す資料には対象売上、税込・税抜、値引後の扱い、決済費を含むか、改定時の通知と同意を明記します。契約前に出荷者が控除額を試算できる形にすると、運用開始後の争いを減らせます。
返品・取消は発生原因と時点を分けて処理します。販売当日の取消、翌月以降の顧客返品、品質不良による回収、決済会社の返金では、元取引や手数料の戻し方が異なることがあります。販売ID、返品日、理由、商品ロット、精算月、承認者を記録し、売上のマイナスだけで処理を終わらせないことが重要です。出荷者への支払後に返金が発生するケースでは、翌月相殺するか別請求するかをあらかじめ合意しておきます。
値引を誰が提案・承認し、出荷者へ通知するかを定めます。売場の裁量で価格を下げられる契約であっても、値引率、対象時間、表示方法、精算への反映が決まっていなければ、出荷者の期待と明細が食い違います。値引前価格、変更後価格、理由、対象数量、承認者をPOSまたは帳票に残し、値引後売上に手数料率を掛けるのか、通常価格を基準にするのか契約どおりに処理します。
説明用の仮定として、販売額500,000円、合意済み手数料率18%、出荷者が別途合意した控除5,000円とすると、500,000−90,000−5,000=405,000円を精算します。販売額は施設取扱高、90,000円は運営者の手数料収入候補、別控除は契約上の根拠と実費を説明できる額です。控除項目はあらかじめ合意し、金額だけを一方的に精算書へ追加してはいけません。これは市場相場の例ではありません。
一次資料:農林水産省 農林水産物直売所取組事例集(資料の対象・確認範囲は末尾の台帳を参照)
売場の値下げ・廃棄・返品の判断権限をそろえる
委託品が売れ残った場合に返送するか、次営業日も販売するか、値引するか、廃棄するかは、商品特性、契約、衛生上の条件で変わります。判断期限が決まっていないと、閉店時に担当者が個別判断し、出荷者の意図と異なる処理が起きます。品目別に販売可能な状態の確認、値引や返送の承認者、出荷者へ連絡する期限、連絡が取れない場合の保留処置を定めます。
在庫差異や破損が起きたときには、商品を売場から外し、数量、ロット、状態、発見時刻、保管条件、関係者を記録します。安全上の疑いがある品を販売継続する判断は、単なる販売担当者の裁量にしません。営業者・製造者、施設管理者、所管機関と連携する基準を明文化し、健康被害の可能性がある場合に通常の精算訂正や苦情対応より優先する手順を整備します。
返品が発生しても現物が戻るとは限りません。決済取消だけのケース、開封済みで再販できないケース、未開封で棚に戻すケース、ロット回収による返金では、在庫と精算の動きが異なります。各類型で証拠として何を保存するか、誰が顧客へ返金し、出荷者への支払済み額をどう修正するかを例示した業務フローを用意すると、臨時スタッフでも締め処理を再現できます。
契約の終了時には、売場在庫、販売終了日、未精算売上、返品期間中の預り金、ラベルや販促物の撤去、個人情報の返却・削除を確認します。出荷者の退会を登録システムで停止するだけでは、会計締めや回収連絡が終わったとは限りません。販売停止と債権債務の完了を別のチェック欄にし、問い合わせに答えられる記録を契約で定めた期間に沿って保管します。
一次資料:厚生労働省 営業許可・営業届出 消費者庁 食品表示基準(2026年10月1日版)(資料の対象・確認範囲は末尾の台帳を参照)
締め処理・照合・証跡を出荷者別明細へまとめる
精算締めでは、対象期間内の販売取引をPOSから抽出し、取消、値引、返品、廃棄、出荷者持ち帰り、決済の確定を照合します。営業日と暦月、締め時刻を定義し、深夜の取引や月末後に届く決済取消をどの期間へ戻すか契約と会計処理に合わせます。売上の総額だけを銀行入金と合わせるのではなく、決済手数料や未収・未払の差額を別項目として説明できる帳票にします。
出荷者明細には、商品・数量・単価・販売方式・値引・取消・手数料・その他の合意済控除・支払額を載せます。別控除は契約条項または個別の合意を参照できるようにし、控除理由や対象期間が空欄の行を出力できない仕組みが望まれます。出荷者が明細を受け取ってから確認・異議を申し出る期限、施設側の再調査窓口、訂正後の再発行方法も契約や運用案内に記載してください。
会計担当は、POS集計、出荷者別台帳、決済サービスの報告、銀行入金、振込一覧を分担者が独立して照合できるようにします。現金販売、キャッシュレス、金券、クーポンは入金経路や負担者が異なることがあります。入金遅延や振込エラーが出たときに対象出荷者へ通知する責任者と期限を定め、二重振込を防ぐ承認者を置きます。複数担当者で確認できない小規模施設では、月次で管理者がサンプル取引を原票と突合します。
証跡は元データを残し、訂正履歴を追える形で保存します。締め後に取引を編集する場合、変更前後の額、対象商品、理由、入力者、承認者、再計算した精算額を記録します。保存期間は法令、会計、契約、個人情報の目的に基づき決め、必要以上に口座情報や個人連絡先を広く共有しないようにします。退会・契約終了後も未収金や返品対応が残る可能性があるため、精算の完了とデータ削除を同一操作にしないでください。
一次資料:農林水産省 農林水産物直売所取組事例集(資料の対象・確認範囲は末尾の台帳を参照)
委託販売と買切仕入で異なる契約条件
| 契約論点 | 委託販売で定める例 | 買切仕入で定める例 | 双方で残す確認記録 |
|---|---|---|---|
| 所有・引渡し | 契約で定めた販売預託条件の例 | 仕入・検収後に所有移転する条件の例 | 契約条項、納品記録、例外時の合意 |
| 販売価格・変更 | 価格決定者、値下げ承認、告知方法を合意 | 仕入価格・販売価格・変更権限を設定 | 価格変更者・適用日時・承認ログ |
| 売れ残り・返品 | 返送・値引・廃棄を誰が決め負担するか合意 | 返品可否・滞留在庫・廃棄負担を発注条件で定義 | 対象品、状態、判断者、出荷者/仕入先との記録 |
| 売上・会計処理 | 運営者収益と出荷者への精算債務を分ける | 仕入と運営者売上の認識を会計担当と確認 | 販売方式、会計方針、締日、証憑 |
| 取消・締め後訂正 | 返品・取消・控除の承認と翌月調整を合意 | 返品・値引・仕入戻しの処理条件を合意 | 元取引、差額、承認者、相手方への通知 |
業務フロー
- 01判断対象を定義する
- 02契約・資料・現場記録を照合する
- 03責任者が条件と例外を確認する
- 04記録に基づき次の運営判断を行う
概念図です。主体・順序・実施条件は個別の登録資料、協定、所管機関の案内で確認してください。
ILLUSTRATIVE CASE / ASSUMPTION
単位と境界を付した検討用の仮定
合意済み手数料率18%、販売額500,000円、別控除5,000円が出荷者と合意済みの場合、手数料は90,000円、精算額は500,000−90,000−5,000=405,000円です。販売額は施設取扱高、手数料は運営者の収入候補です。
5,000円の控除は資材費など実際の契約上の項目を想定した仮定です。出荷者との事前合意がない控除を精算書で後から追加できるという意味ではありません。取消、返金、値引、税の扱いも条件を明示して照合します。
締めを月末にするか、納品日・販売日を基準にするかは契約と業務システムの能力をそろえて決めます。精算対象期間を変える場合には、切替月の取引が二重計上・脱漏しない移行表を作ります。明細の公開・配布先を出荷者ごとに制限し、CSVの誤送信や帳票廃棄を防ぐ方法も確認します。退会後の未確定返品や売上取消に備えて連絡先と支払保留の根拠を保持し、最終精算後に不要な個人データを所定の方法で削除します。
精算のテスト運用では、実際の契約条件を使わない架空SKUで、販売、値引、全額取消、一部返品、支払後の修正まで試します。各操作の明細が出荷者へどう見えるか確認し、控除の名称、計算順、税表示、振込日、訂正窓口を読み合わせます。計算結果を会計側の独立した表でも再現できるか比べ、差額があれば原因を記録してから本番へ移ります。生産者組織と合意できていない項目は手数料や控除ルールに取り込まないでください。
締め後の問い合わせは一律に「次月で調整」と処理せず、元取引、対象商品、販売方式、通知時期を確認して誤りの原因を分類します。施設側のコード登録ミス、レジ担当の操作、決済会社の取消、契約条件の理解違いでは再発防止策が異なります。月末に未確定の返品や調査中の控除がある場合は、確定額と見込み額を出荷者へ分けて示し、支払を保留する根拠・期限・承認者を契約に沿って記録します。
よくある質問
売れ残りは常に出荷者負担ですか
常にそうとは限りません。委託・買切、返品条件、品質不良、値引や廃棄の合意を契約と実際の運用で確認します。
バーコードを間違えたときはどう訂正しますか
元取引、商品、出荷者、訂正理由、承認者を記録し、精算書とPOSの両方へ反映します。締め後の修正は訂正履歴を残し、上書きだけで済ませないでください。
翌月に返品された場合はどう処理しますか
返品原因、元取引、支払済みか、商品の状態を確認します。翌月相殺か別請求かは契約で定め、出荷者へ通知して明細に残してください。
一次資料と確認範囲
出典の制度説明と本記事の運営上の整理を区別します。制度・契約・施設状況は、適用時点と所管窓口で再確認してください。
- 農林水産省 農林水産物直売所取組事例集確認日:2026-10-07/公表・版:直売所事例集の入口・索引/対象:期間指定なし。該当箇所:取組事例への公式案内。個別契約条件や手数料率の主張には用いない。確認範囲:リンク先全事例の網羅的な現行性や市場慣行を示す資料ではない
- 厚生労働省 営業許可・営業届出確認日:2026-10-07/公表・版:制度案内ページ、営業届出制度資料(PDF pp.1–2)/対象:期間指定なし。該当箇所:営業許可と届出制度の案内・対象外の説明。確認範囲:個別商品の区分、施設基準、届出要否は所管保健所へ確認
- 消費者庁 食品表示基準(2026年10月1日版)確認日:2026-10-07/公表・版:2026-10-01/対象:期間指定なし。該当箇所:食品表示基準本文 冒頭の対象・定義。個別表示義務の全条文判断には使わない。確認範囲:法令本文。商品区分、改正経過措置、個別表示は適用時点で確認